
「停止計画」相次ぐ国内エチレン装置、実行なら生産能力は現状の7割程に 【石油コンサルがずばり解説】
2025/07/03
Chematelsの「石油コンサルがずばり解説」をお届けします。今回は、近ごろ新聞紙面をにぎわせている「日本のエチレン生産装置の停止」について解説したいと思います。
エチレン装置はナフサクラッカーのこと、ナフサ分解でエチレン・副生物を生産
エチレン生産装置とは、すなわちナフサを分解するナフサクラッカーを指します。ナフサクラッカーにおける代表的な生産品目はエチレンであることから、エチレン生産能力でナフサクラッカーの規模は判断されます。そのため、「エチレン装置」や「エチレン製造装置」、あるいは「ナフサクラッカー」といったように、その呼称は書き手の志向で分かれますが、これらは同一の装置を指しています。エチレン生産装置停止はエチレンだけではなく、副生されるプロピレン、C4〜5留分*1、アロマ、C9留分*2といった製品の生産量などにも幅広く影響を及ぼします。そのため、この記事では誤解を防ぐ目的から「ナフサクラッカー」と呼ぶこととします。
なお、Chematelsでは2023年に「『石油化学の出発点』といわれるクラッカーとは?」という記事を「概説編」と「Q&A編」として出しましたので、記事をご参照ください。

図1:ナフサクラッカーを含む石油化学コンビナート
2022年ごろ以降、日本の石油化学産業は低迷する国内需要やアジア相場の下落を背景に、エチレンやプロピレン、ベンゼンなどの基礎化学品において赤字での輸出を余儀なくされてきました。さらなる「出血」を止めるために、石油化学製品メーカー各社はナフサクラッカーの規模縮小を企図しているのです。
国内のナフサクラッカーによるエチレン生産能力は現状615万トン
さて、具体的にどの装置が停止する可能性があるか、これまでの報道を基に見ていきたいと思います。
まず、図2として示したのは現状のナフサクラッカーにおけるエチレン生産能力です。単純合計すると615万5000トンとなりますが、これは「定修」と呼ばれる定期修理や定期修繕が実施された年の生産能力をベースとしているので、実質的な生産能力とは異なります。定修では、3〜4年に一度、高圧ガス保安法など環境安全規制法規の求めに応じて装置や機器の解放点検が行われますが、上記や図2の数値はこの定修が実施された年の生産能力を指しています。
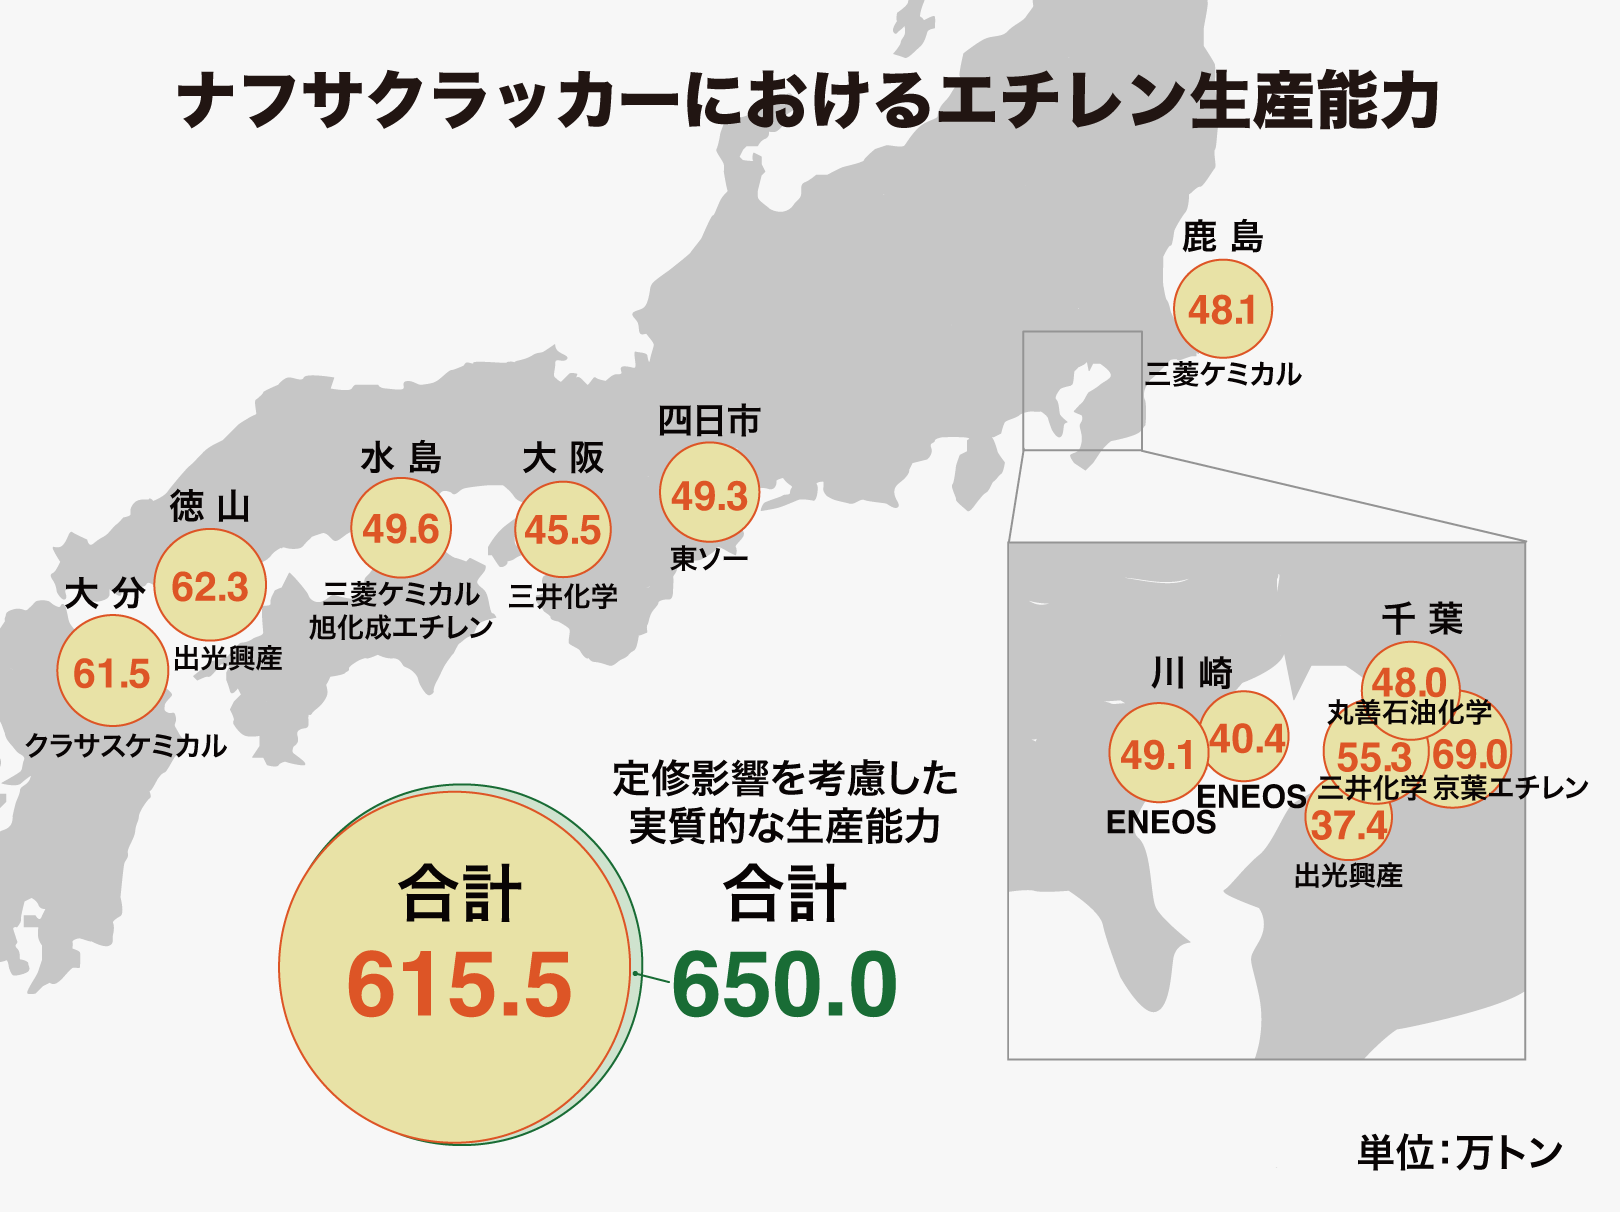
図2:ナフサクラッカーにおけるエチレン生産能力
もちろん、各社が毎年定修を行うわけではないので、単純な合計値では能力を過小評価していることになります。そこで、石油化学工業協会は現実的な生産能力の目安を示しており、年間650万トンとしています。
停止・統廃合の各計画で、生産能力は現状の71.54%まで減少する見通し
続いて、現在のところ検討されている停止や統廃合の計画は、以下の通りです。
- 出光興産、三井化学が千葉のナフサクラッカーを三井化学側に集約。出光側を停止後は、両社が合弁で三井化学側の装置を運営すると想定される
- 丸善石油化学が千葉のナフサクラッカーを停止し、住友化学と合弁で運営する京葉エチレンに集約。
- ENEOSが川崎の二つあるナフサクラッカーのうち1基を停止し、1基に集約。
- 三井化学と三菱ケミカル旭化成エチレンがそれぞれ大阪、水島に保有するナフサクラッカーをどちらかに集約を計画。停止後は残った装置を両社合弁で運営すると想定される。
以上の計画が実現された場合、日本のナフサクラッカーにおけるエチレン生産能力は図3の通りとなることが想定されます。なお、水島・大阪地区の統合についてはまだフィージビリティスタディの段階にあると想定されます。また、どちらの装置に集約されるか不明ですが、便宜上、大阪に集約したケースで記載しています。
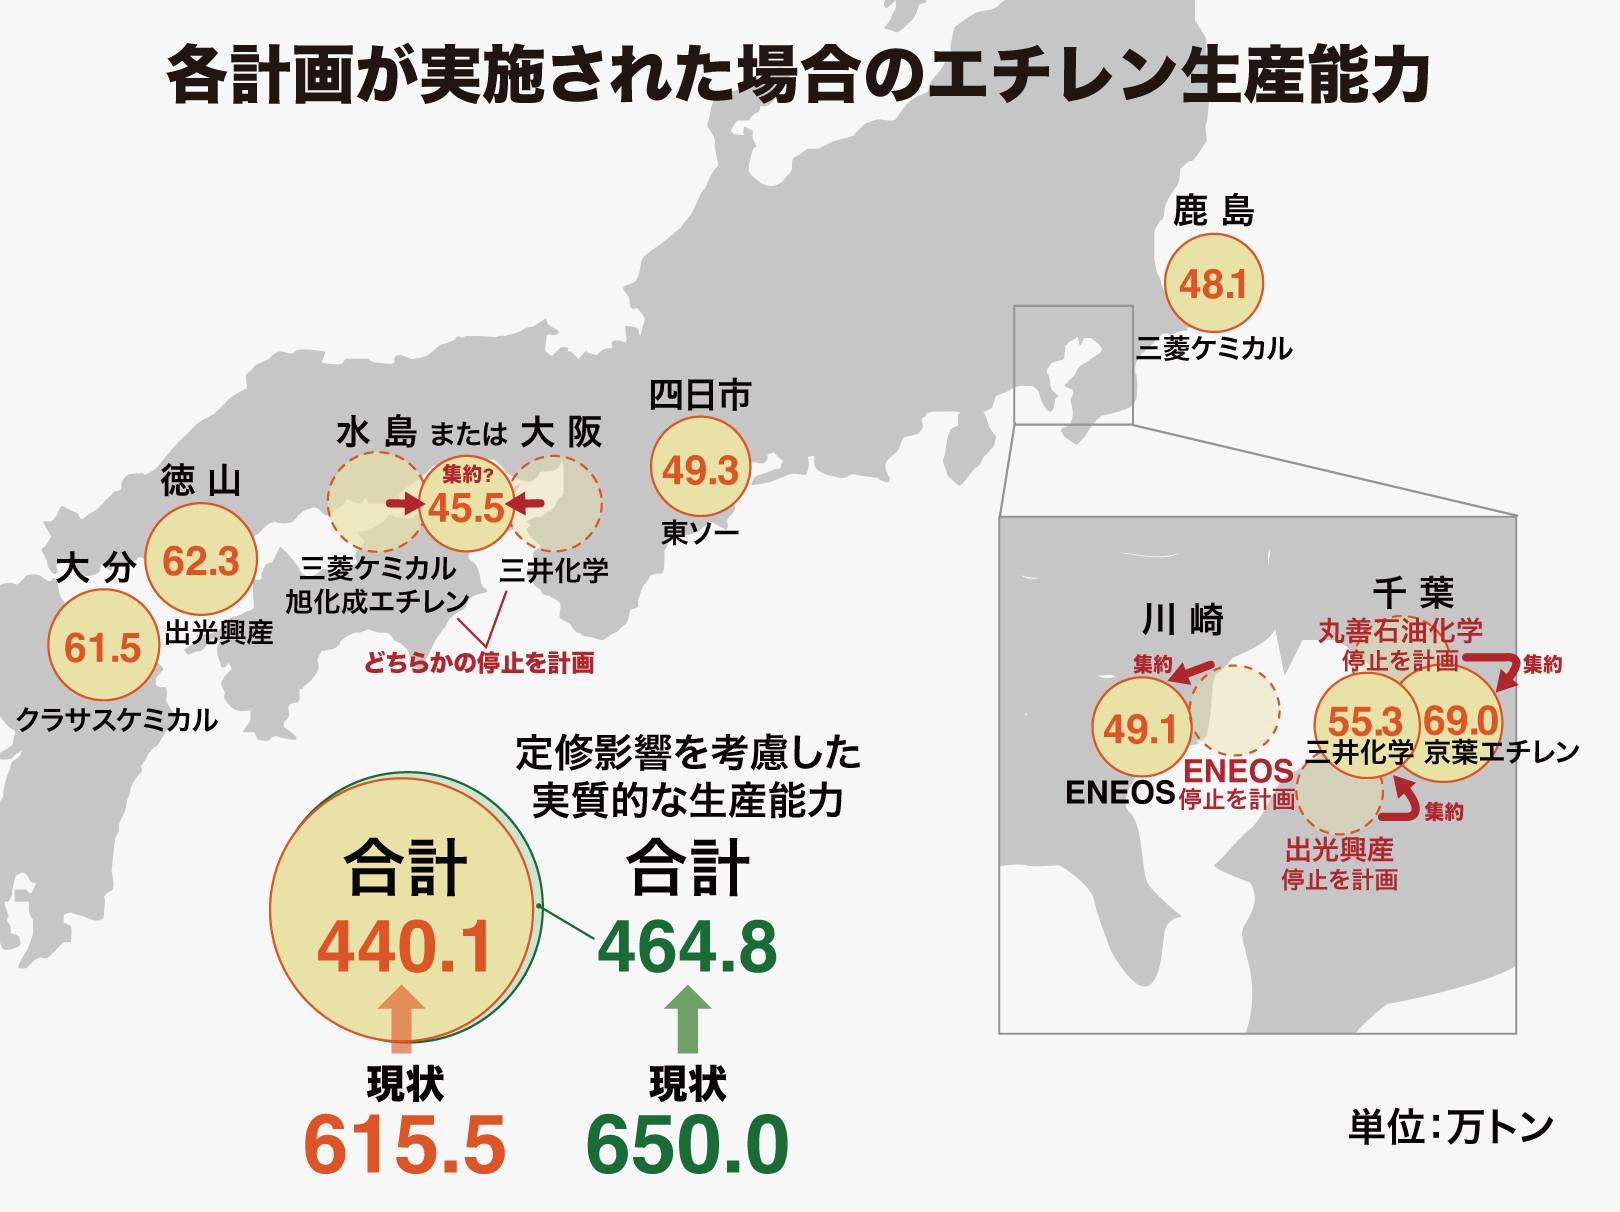
図3:各計画が実施された場合のエチレン生産能力。水島・大阪地区の統合は大阪に集約したケースで表記
実質的な生産能力については停止前との能力比「6500÷6155=1.056」を用いて算出すると、年間約464万8000トンとなり、停止前、つまり現状の71.54%の能力にまで減少する見通しです。先述の通り、エチレンだけではなく多様な基礎化学品の生産も減少しますので、今後さまざまな分野の化学品において需給バランスがタイトになると想定されます。
この「年間約464万8000トン」という数字は、各社が個々に検討している計画に基づいて積算した値ではありますが、現在の日本の石油化学製品メーカーが置かれている厳しい状況からすれば、もっともらしい数字となっています。
Chematelsの姉妹サイト「Plabase」の記事「新着続報 石化再編の見通し(1):石油化学市場レポ」と「新着続報石化再編の見通し(2):石油化学市場レポ」で検討してきましたが、エチレンやプロピレン、ポリエチレン、ポリプロピレンなどの石油化学製品について日本は内需の減少が止まらない一方で、余剰分を多量に輸出してきました。石油化学工業会が公表している2023年の主要エチレン系製品のエチレン換算輸出量は212万トンです。もちろん特殊品もありますからこの全てが赤字ということではありませんが、現時点で採算確保が困難となっている量はその程度であると想定されます。
比較的採算が確保しやすい国内出荷を満たすだけの数量で運営するのであれば、650万トンから200万トンを引いた「450万トン程度」という数量を導き出すことは可能ですし、合理的な値といえるでしょう。
2028年めどに国内ナフサクラッカー再構築へ、誘導品装置の統廃合の可能性も
今後、2028年をめどに、国内のナフサクラッカーの再構築が実施されていく見通しです。それに伴い、川下の誘導品装置の統廃合の計画についても発表されていくことと見込まれます。そのため、これまで蛇口をひねれば出てくるような状況だった国内の石油化学製品は、今後、調達に際して経済的にも物理的にも無制約とはいかなそうです。
ナフサクラッカー再構築後のサプライチェーンについて、需要家はしっかりと準備しておくことが必要でしょう。
注釈
*1:C4〜5留分
ナフサを分別蒸留して得られる、炭素数4(C4)や炭素数5(C5)の成分のこと。C4はブタジエン誘導品など。C5はイソプレン誘導品など。分別蒸留は「分留」ともいい、分留で生成された各成分を「留分」といいます。
*2:C9留分
おなじくナフサを分留して得られる、炭素数9(C9)の成分。石油樹脂やカーボンブラックの原料に使用されます。
参考文献
- 日本経済新聞 2025年4月10日付「化学3社、西日本でエチレン設備を1基に集約検討」
https://www.nikkei.com/article/DGXZQOUC079BW0X00C25A4000000/
柳本 浩希(やなぎもとひろき)
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。