
「合理化」進む韓国・中国エチレン装置、減産・生産集約へ【石油コンサルがずばり解説】
2026/01/08
今回は、以前の日本国内で進むナフサクラッカーの停止計画に続き、韓国および中国で見込まれる再編の動きについて解説したいと思います。以下では、いわば日本編として解説した記事「『停止計画』相次ぐ国内エチレン装置、実行なら生産能力は現状の7割程に」と同様に、エチレン製造装置を「ナフサクラッカー」と呼びます。ナフサクラッカーはエチレンだけでなく、プロピレンやC4〜5留分*1、アロマ類、C9 *2留分など多様な副生品を同時に生産するため、その停止は広範な石油化学製品の供給に影響を及ぼしています。
韓国・中国でも稼働率低下や停止件数増加の傾向
ここ数年、アジアの石油化学産業は構造的な供給過剰に直面し、日本だけでなく韓国・中国でも稼働率の低下や計画的な停止が増えています。エチレンやプロピレンといった基礎化学品の市況が低迷するなか、各国のクラッカーは規模縮小や再構築を余儀なくされている状況です。
この背景には、韓国・中国における大規模な能力増設に加え、製品価格の伸び悩みやナフサ価格の高止まりによる「コスト割れ」の発生があります。需給バランスは明確に供給過剰に傾いています。
大型設備建設計画が進む反面、官民の生産削減計画合意も ― 韓国
それでは、各国の稼働状況について見ていきます。まず、韓国では、2018年以降に複数社が増設を進めた結果、現在のエチレン生産能力は年間1301万トンと推定されており、日本の約2倍に相当します。
既存のクラッカーの能力は、LG化学の338万トン、ロッテケミカルの233万トン、麗川(ヨチョン)NCCの228.5万トンが中心で、これら大手3社だけで年間800万トン規模の設備を有しています。そのほか、ハンファトタル、HD現代ケミカル、大韓油化工業、GSカルテックス、SKジオセントリック、エスオイルなどがクラッカーを保有しています。2025年6月時点での稼働状況は以下の図1の通りです。
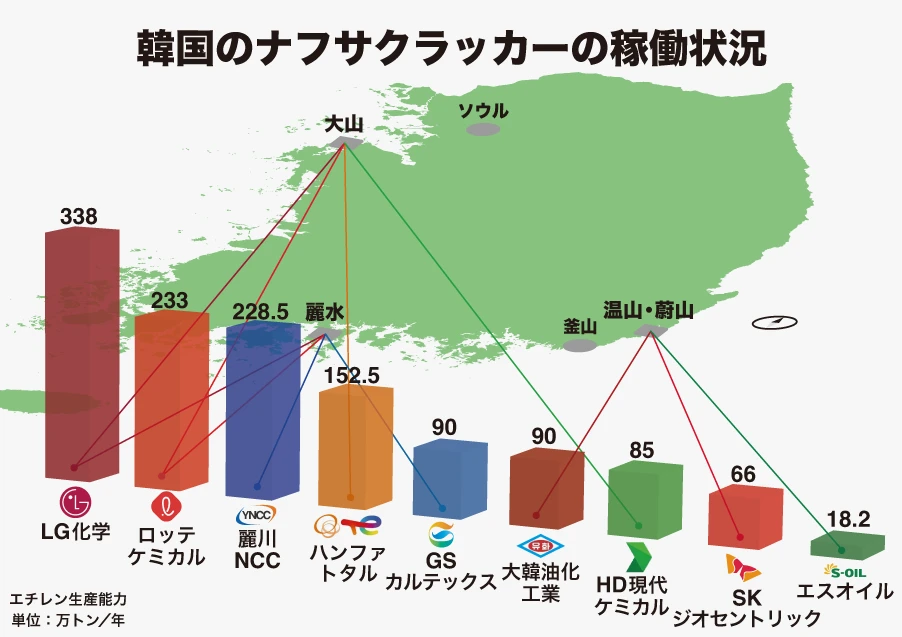
図1:韓国のナフサクラッカーの稼働状況。2025年6月時点
(出所:Korea Chemical Industry Association、各社ロゴはパブリックドメインまたはCC BY-NC-SA 2.0 KR)
さらに、韓国ではシャヒーンプロジェクト(Shaheen Project) が進んでいます。これは、エスオイルが9兆ウォン、日本円にして約1兆円を投じて約180万トン級の大型クラッカーの設備を整える計画です。この施設の稼働が開始すれば、韓国の総能力はさらに増加する見通しです。
韓国国内では近年、中国や中東諸国からの供給増加や下流需要の弱さの影響でナフサクラッカーの採算が悪化しており、長期にわたる業況低迷と過剰設備の継続を背景に、韓国の石油化学産業にも本格的な事業再編の必要性が高まっています。
実際に、韓国政府および業界内では石油化学大手10社を対象に、業界全体の20〜25%に当たる年間約270〜370万トンを目標としたエチレン生産能力を削減する合理化計画が検討されています。協議が進んでいるのは、LG化学とGSカルテックスの麗水地区の統合ならびに、ロッテケミカルと現代ケミカルの大山地区の統合です。合理化の主な柱は、老朽クラッカーの停止・統合・提携、規制緩和や税制優遇といった政府支援、改革姿勢の乏しい企業への補助金制限などです。政府主導による制度的後押しを通じ、過剰供給構造の是正を図る動きが加速する見通しです。
ただし、韓国の石油化学団地は麗水(図2)および大山、さらに温山・蔚山の3地域に集中していて、エチレン設備1基あたりの平均能力が大規模であるため、設備閉鎖に伴う機会費用が高く、さらなる再編交渉の進展が待たれます。
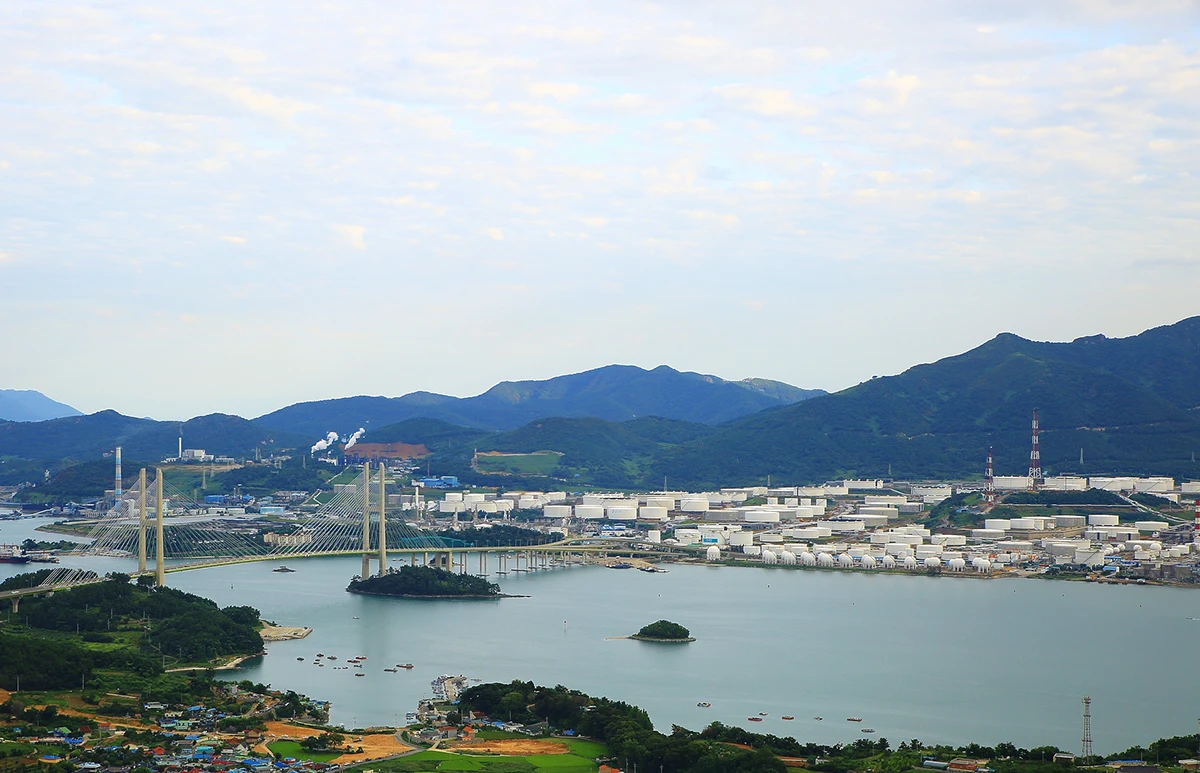
図2:韓国・麗水の工業化学団地
CO2削減政策で旧式設備は整理削減へ、大規模再編の可能性も ― 中国
次に、中国の動向を見ていきます。中国では近年、国内需要の伸びが鈍化し、石油化学製品の輸出量が増加しており、自国需要だけでは吸収しきれない供給過剰のバランスに傾きつつあります。この背景には、国家主導の大型プロジェクトが相次いで稼働し、単一コンプレックスで年間100〜200万トン級のクラッカーが複数、立ち上がったことがあります。これにより、中国のエチレン生産能力は世界最大水準に達し、アジアの需給バランスを大きく変える要因となりました。
しかし近年は、国内需要の減少に伴い、クラッカーの稼働率が低下し、採算の悪化が続いています。老朽設備や中小規模クラッカーではコスト競争力の維持が難しく、統廃合や休止の動きが散見されます。
中国政府は「2060年カーボンニュートラル」を掲げており、産業部門の二酸化炭素排出削減を大きな政策課題としています。ナフサクラッカーはエネルギーを多く消費する設備であるため、特に旧式設備は整理・転換の対象になりやすい状況です。2026〜2030年の第15次五カ年計画では、エネルギー効率の低い設備の退出や高炭素排出プロセスの削減が再び明記される見通しで、化学産業もこの流れに沿って再編を迫られると見られます。過去には鉄鋼・セメント分野で政府主導の大規模な統廃合が実施された例があり、石油化学分野もこれらの例に漏れないのではないかと考えられます。
こうした状況を踏まえると、中国のクラッカー再編は、老朽ナフサクラッカーの段階的退出、コスト競争力の高い大型コンプレックスへの生産集約、そしてエタンおよび液化石油ガス(LPG:Liquefied Petroleum Gas)といった効率の高い原料へのシフトといった方向で進む見込みです。ただし、政策判断や産業構造の調整には時間を要するため、市場で需給改善として反映されるまでには一定の期間が必要と見られます。
再編の成果が現れるのは2027年以降の見通し
このように、韓国・中国ともにクラッカーの再編は避けられない局面にきています。しかし、老朽設備の退出や大型化・効率化を軸とした再構築が本格的に需給改善へつながるまでには時間がかかるため、需給の明確な改善が表れるのは、早くても2027年以降との見方が現実的でしょう。
柳本 浩希(やなぎもとひろき)
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。