
鉄鋼業界との比較から考える、日本の石油化学産業の課題と解決策【石油コンサルがずばり解説】
2026/11/10
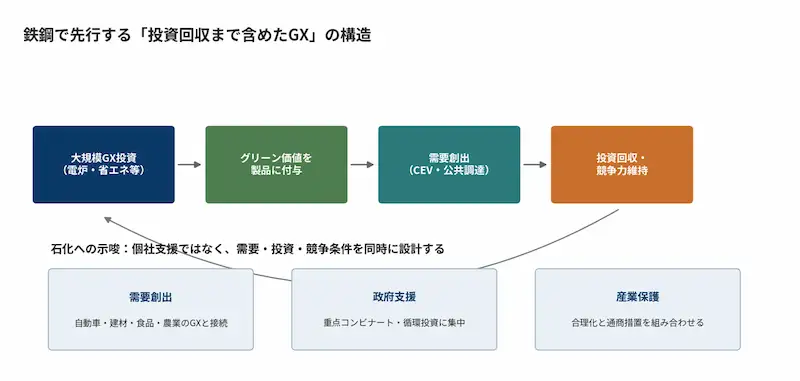
鉄鋼業界との比較から考える、日本の石油化学産業の課題と解決策中国の積極的な設備増強によって市況が押し下げられる――この外部環境は、鉄鋼と石油化学に共通しています。しかし、両産業の対応を比べると、その中身には大きな差があります。鉄鋼では、排出削減という政策目的を起点に、大規模なGX投資、グリーン価値の製品化、需要創出、公共調達、通商政策までが1つの流れとして組み立てられつつあります。
石化もGX支援の対象ではありますが、企業数が多く設備も大型化していないことから、コンビナート全体の脱炭素をまとめるには大きなハードルがあります。2030年に向けた国内の事業整理が進み、輸入品の存在感がさらに増幅しています。Plabaseでの連載でも述べたように、有事のライフラインを維持するためには、手放しに2030年以降も国内生産を縮小していくことだけが、正しい道とも思えません。そこで、今回は鉄鋼業界の取り組みから得られる日本の石油化学産業への示唆を解説します。
鉄鋼は「設備投資」と「グリーン価値」をつないだ
鉄鋼は国内製造業の中でもCO2排出量が大きく、高炉から革新的電炉への転換、水素活用、既存設備の省エネルギー化などに巨額の投資が必要です。政府はGX経済移行債を活用した支援を進めており、日本製鉄やJFEスチールといった大手メーカーの大型電炉プロジェクトでは数千億円規模の投資と公的支援が具体化しています。供給側では、こうした排出削減実績をマスバランス等の考え方で「グリーン鉄」として製品価値へ反映し、投資によって生まれた環境価値を販売につなげる仕組みが整えられはじめています。
さらに、国内再編と設備大型化によって世界市場で戦える規模と技術を確保したうえで、中国・韓国・台湾などの安値材に対しては、2025年以降、冷延鋼材や亜鉛めっき鋼材などでアンチダンピング調査が相次ぎ、通商措置の活用も活発化しています。競争条件に問題がある場合に制度を使う構えが明確になっているのです。需要側の政策があるから、GX投資を回収できる
鉄鋼の特徴は、供給側への補助だけで終わっていません。CEV補助金では、GX推進に向けた鋼材の導入を評価する仕組みが設けられ、グリーン購入法でも鉄鋼を使用した製品についてCFP(カーボンフットプリント)や削減実績量を評価する枠組みが整備されています。2026年度には国土交通省の直轄土木工事でグリーン鉄の試行利用が始まり、2030年以降の本格活用に向けた検証も進んでいます。公共投資が一定の鋼材需要を持つことも、初期需要の創出には有利に働きます。
ここで重要なのは、「排出を減らすために高コストの設備を導入する」だけではなく、そのコストを回収する市場を同時に作っている点です。供給側の投資、グリーン価値の認証、需要家へのインセンティブ、公共調達がつながることで、GXが企業の負担ではなく競争力強化の選択肢になり得ます。鉄鋼で政府と業界の政策接続が明確なのは、この投資回収のロジックが共有されやすいためです。
石化は事業者とサプライチェーンが多く、個社最適では解けない
石化は鉄鋼以上に製品の裾野が広いです。クラッカーからモノマー、誘導品、樹脂、フィルム、塗料、溶剤、繊維、部材へと多数の企業が連なり、同じ原料でも用途ごとの採算や重要度が異なります。しかも中国・中東とのコスト差が大きい汎用品では、GX投資を行っても製品価格へ転嫁できるとは限りません。個社が「低炭素化したから高く買ってほしい」と訴えるだけでは、十分な需要を作りにくいのです。事業者数が多く、どの設備を残し、どこに投資を集中するかを1社単独で決めても、サプライチェーン全体では最適にならないことが最大の壁なのです。
石化版の政策パッケージは「需要創出・政府支援・産業保護」の三点セット
第一に必要なのは需要創出です。自動車、建材、農業、食品など、石化製品を大量に使う産業のGXと結び付け、低炭素樹脂、リサイクル材、バイオ由来原料、高機能材料の採用を評価する仕組みを広げます。最終製品側の補助や公共調達で環境価値を評価できれば、石化メーカーの投資回収可能性は高まります。鉄鋼のグリーン鉄と同じく、CFPやマスバランス等を「測る仕組み」から「売れる価値」に変える必要があります。
第二に、政府支援は設備単位ではなく拠点・サプライチェーン単位で集中させるべきです。2030年に向けてクラッカーの統廃合が進むのであれば、どのコンビナートを国内ライフラインとして維持するのか、高機能品や循環対応で差別化できるのかを業界横断で評価し、認定された拠点にGX・資源循環・インフラ投資を束ねて支援します。事業者が減ることは痛みを伴う一方、業界団体を通じた共同設計を進めやすくする面もあります。
第三に、産業保護は合理化とセットで考える必要があります。全ての汎用品を国内で維持するのではなく、国内で残すべき重要物資と、国際競争に委ねる分野を分けます。その上で、ダンピング等により競争条件が歪んでいる場合には通商措置を活用し、平時から供給安定に必要な需要を確保します。単純な国産優遇ではなく、経済安全保障、GX、競争政策、国際ルールを一体で設計することが重要になります。
目標は「クラッカーを守ること」ではなく、国内石化の役割を再定義すること
鉄鋼との比較が示すのは、石化にも「残す/減らす」の二択を超えた戦略が必要だということです。国内石化を量の拡大で維持するのではなく、供給安定、高機能化、循環対応を軸に再定義し、それを自動車や建材、食品、農業などの需要側GXと結び付けます。そこに政府支援と公正な競争条件を組み合わせれば、構造改革と産業基盤維持を同時に進める余地が生まれます。中国の過剰能力が続くほど、価格競争だけで勝つのは難しいです。だからこそ、鉄鋼が先行している「GXを経済合理性に変える仕組み」を、石化の複雑なバリューチェーンに合わせて再設計することが、2030年に向けた最も重要な課題となるのです。
今後の石油化学産業の生き残りやGX戦略において、正確な市況データの把握は欠かせません。
本記事の筆者・柳本氏が提供するナフサ市況ポータルや、今後の市場危機に備えるための「無料トライアル資料」は、以下のバナーよりダウンロードいただけます。
柳本 浩希(やなぎもとひろき)
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。