
船の燃料にも! 混焼だけでないロードマップ【注目のアンモニアを徹底解説 第5回】
2025/06/05
Chematelsの連載「注目のアンモニアを徹底解説」をお届けしています。第5回は、アンモニアの利用をめぐる政策ロードマップについて解説します。ロードマップのポイントは、「アンモニアをカーボンフリー燃料および水素キャリアとして利用する」というものです。
目次
本連載で扱う項目
カーボンニュートラル目標、CO2排出上位国で足並み揃わず
カーボンニュートラルを宣言している国は、2022年時点で155の国と地域に上ります。これらの国と地域が排出する二酸化炭素(CO2)の量は、世界全体の約9割を占めます。
2023年度のCO2排出量上位10カ国のうち、1位中国、4位ロシア、6位インドネシア、8位サウジアラビアのカーボンニュートラル目標達成年は2050年でなく2060年であり、3位インドでは2070年です。これら5カ国の合計CO2排出量は世界全体の約5割になります。
一方、2050年を目標達成年に掲げている国・地域の数は、日本や米国を含め61で、合計CO2排出量は約4割です。なお、排出量世界2位の米国については、2025年1月に発足した第2次ドナルド・トランプ政権がパリ協定からの離脱を決定しました。第1次政権期の2017年もパリ協定の離脱を宣言しましたが、協定規約上、正式脱退まで3年かかりました。今回は1年後に離脱することができます。
こうした状況の中で、CO2排出量5位の日本は、強かな戦略を必要とします。その日本のカーボンニュートラル推進の重要施策の一つに、アンモニア活用があります。
生産量は世界の0.6%ながら、アンモニア活用を重視する日本
第3回「混焼火力に向け、利点も課題も進展も」で述べたとおり、世界のアンモニア生産量は2023年で約1億5000万トンですが、貿易量は約2000万トンにとどまっており、生産量のほとんどが肥料用を中心とした自国消費向けです。生産量1位は中国で、ロシア、米国、インド、インドネシアと続きます。この5カ国で世界生産量の約60%を占め、米国を除けばカーボンニュートラル達成目標は前述のとおり2050年より後です。
今後、生産量は、世界人口の増加などを背景に増えていくと見られています。既存市場では2030年までに2億2300万トン、また産業革命前からの気温上昇を21世紀末で1.5℃に抑えるシナリオでは2050年までに3億3300万トンに需要が増加する見通しです。
日本の国内需要は約108万トンで、約90万トンを国内で生産し、約28万トンを輸入しています。日本の生産量は世界28位で、比率は0.6%程度に過ぎません。
ではなぜ日本はカーボンニュートラル推進の要の一つにアンモニア活用を取り入れようとしているのか。その理由や、実現のため描かれているロードマップを以下に示していきます。
続けたい石炭火力、その発電燃料にアンモニアが鍵となる
環境省によれば、2022年度の国内CO2排出量の約85%を「エネルギー起源」で占めています。うち火力発電が44%を占め、そのうち石炭火力は6割強。つまり石炭火力で、国内CO2排出量全体の23%を占めます。これほどのCO2排出源である石炭火力は、日本のエネルギー政策の焦点の一つとなっています。
日本は、石炭火力の方式のうち、石炭にアンモニアを混ぜて燃焼させる「アンモニア混焼」を推進しています。火力発電を事業の一つとするJERAは、そのロードマップを示しています(図1)。
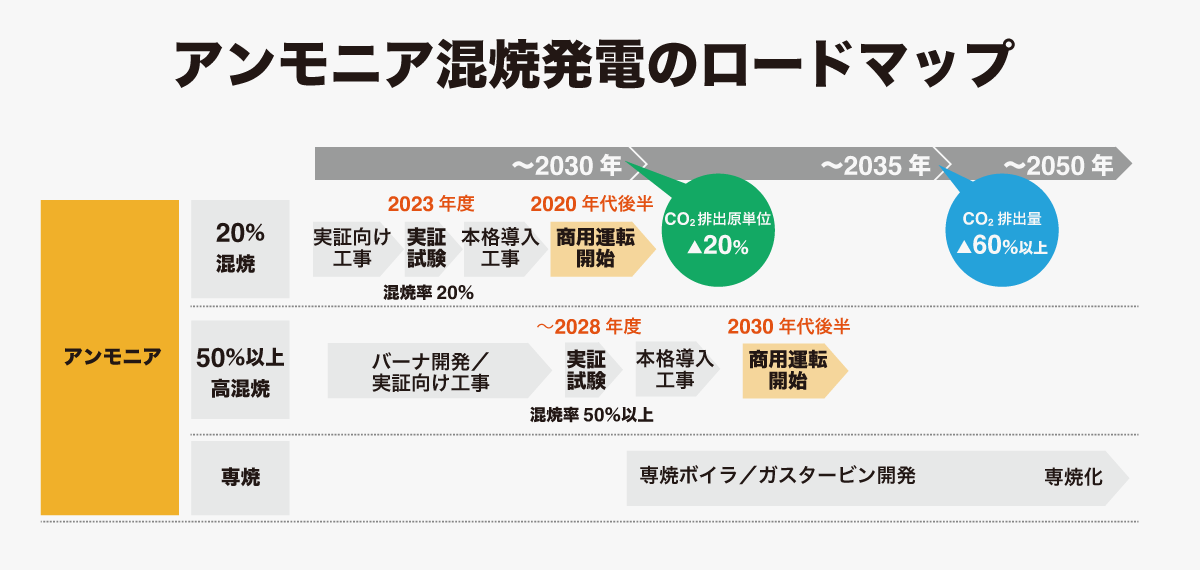
図1:アンモニア混焼発電のロードマップ
(出所:JERA 2023年4月公表「JERAゼロエミッション2050への挑戦」を参考に作成)
日本政府が想定しているアンモニアの必要量は、2050年で3000万トンです。世界の必要量の約4%を占める計算となり、相当に高い比率といえます(図2)。
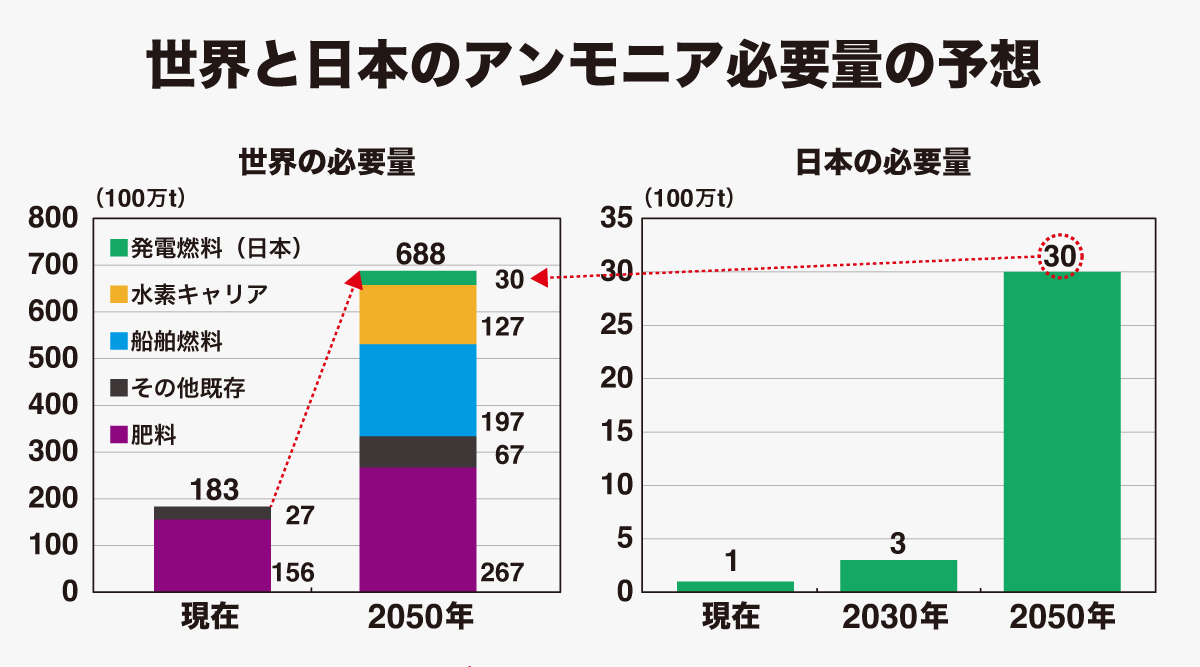
図2:世界と日本のアンモニア必要量の予想。世界の必要量(左)はIRENAの想定。日本の必要量(右)は日本政府の想定
(出所:IRENA・経済産業省の各資料を参考に作成)
一方、アンモニアを「発電燃料」とする目標を明確に掲げている先進国は、現時点で日本のみです。欧州などからは、「石炭火力の延命につながる」などと批判されています。
しかし、電力構成において再生エネルギーの比率が高く、石炭依存の割合が少ない欧州と違って、石炭火力の比率が高い日本にとって、石炭火力のCO2排出量を削減することがカーボンニュートラル実現への必須課題となっているのです。
また、日本における液化天然ガス(LNG:Liquefied Natural Gas)価格は米国などと比べ3~4倍ですが、アンモアニア価格の見通しは、国際再生可能エネルギー機関(IRENA:International Renewable Energy Agency)によればLNG価格との差が縮まるものと期待されます。さらに、ウクライナ戦争を機に高まったエネルギー危機により、石炭火力を再活用する動きがあります。
これらを機に、日本発の石炭火力の新技術を早期に実装させ(図1)、世界の潮流とすべきという考えも根強くあります。
なお、発電用アンモニア輸入は2020年、第2回「ブルーも、グリーンも…環境配慮型の製造法」で解説したブルーアンモニア40トンがサウジアラビアから日本に届けられました。燃料としてのアンモニアの新たな国際市場が立ち上がっています。
水素キャリアとして液化アンモニアが有力候補に
脱炭素エネルギー源として水素が注目されていますが、気体では貯蔵や長距離輸送の効率が低く、「水素キャリア」または「エネルギーキャリア」と呼ばれる液化水素、有機ハイドライド、液化アンモニアなどの液体を用いて水素化合物にして、効率的に貯蔵・運搬することが求められています。
水素キャリアの中で、液化アンモニアは有力候補といえます。体積当たりの水素密度が最も大きく、常圧下で-33℃、または常温で8.5気圧といった条件で液化し、液化石油ガス(LPG:Liquefied Petroleum Gas)の液化条件とほぼ同じであるため、現在のLPGと同様のインフラ技術で輸送・貯蔵が可能だからです。
留意点としては、水素キャリアとして利用する場合、アンモニアをクラッキング、つまり分解して水素に再変換することが必要で、コストが高くなる点があります。とはいえ、IRENAの資料によれば、水素を長距離輸送する場合、アンモニアを水素キャリアとして用いるほうが省エネルギーとなり、関連装置も容易なため、トータルコスト的に有利です。
日本では水素キャリアとしてのアンモニアを推進するグリーンアンモニアコンソーシアムが2019年に発足しました。2021年にクリーン燃料アンモニア協会に名称変更し、現在80を超える参加企業・機関を擁しています。
また国際的には、オランダ、ベルギー、ドイツ、イギリスなど欧州を中心にアンモニア利用への関心が高まっています。
アンモニアを燃料とする船舶の普及はかる
世界の貨物輸送の約95%は海上で行われており、世界の温室効果ガス排出量の2.6%を占めています。今後の需要拡大が見込まれる国際海運分野でも、温室効果ガス排出削減が喫緊の課題となっています。
2018 年には、国際海事機関(IMO:International Maritime Organization)において、国際海運分野からの温室効果ガス排出量を2008年比で2050年までに半減させ、21世紀中の早期にゼロとすることを目指す「温室効果ガス削減戦略」が採択されました。
また、国際エネルギー機関(IEA:International Energy Agency)は世界の温室効果ガス排出実質ゼロに向けた工程表で、2050年に船舶燃料の46%をアンモニアが占める見通しを示しました(図3)。燃料転換やエネルギー効率向上により、海運のCO2排出量は現在の8億トン規模から2050年までに85%減の1億2000万トン規模まで削減可能としています。
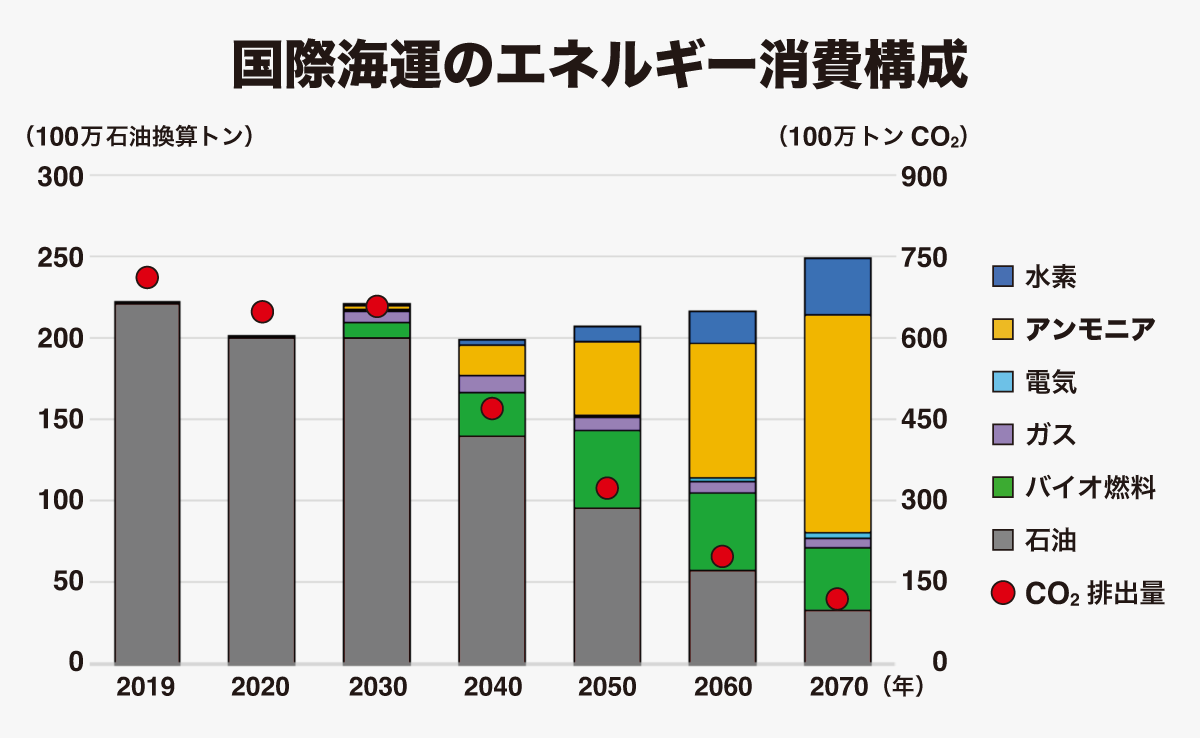
図3:国際海運のエネルギー消費構成。国際エネルギー機関(IEA:International Energy Agency)による。パリ協定で定められた目標を達成するためのシナリオ(SDS:Sustainable Development Scenario)における想定
(出所:IEA Energy Technology Perspective 2020)
日本を始め、ノルウェー、ドイツなどでは船舶用エンジンや船舶自体の開発が進んでいます。
日本では、アンモニア燃料アンモニア輸送船(AFMGC:Ammonia-Fueled Medium Gas Carrier)の2026年度竣工を目指した取り組みが、新エネルギー・産業技術総合開発機構(NEDO:New Energy and Industrial Technology Development Organization)のグリーンイノベーション基金事業の採択を受けて国内最大手の日本郵船を中心に推進されています(図4)。2024年8月、世界初のアンモニア燃料タグボート「魁」が竣工しており、計画は順調です。
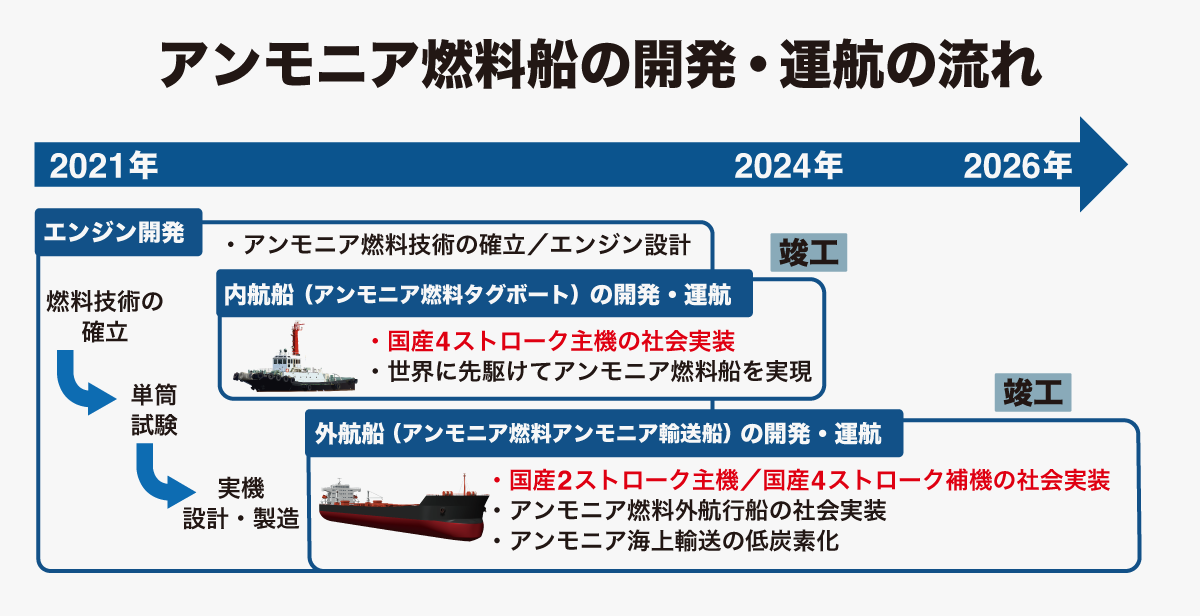
図4:アンモニア燃料船の開発・運航の流れ
(出所:NEDO「グリーンイノベーション基金事業/次世代船舶の開発 2023年度 産業構造転換分野ワーキンググループ報告資料」を参考に作成)
以上、今回は、燃料および水素キャリアの観点からアンモニアのより一層の利用が、世界で、とりわけ日本で目指されている現状を、ロードマップを示しながら解説しました。
次回は最終回。将来のアンモニア普及に向けて実用化が期待される、複数の新技術を紹介します。
鹿子島 達志(Tatsushi Kagoshima)/ SCE・Net
1949年生まれ。九州大学工学部卒。鐘淵化学工業(株)(現カネカ)他2社を経験。生産技術や調達部門にて多くの大型海外工場建設の責任者として従事。マレーシアにエンジ会社のMD(社長)として2年間駐在。化学工学会のコストエンジニアリング部会員で活動、SCE・Net会員。現在、生産技術コンサル業のイーグレテック代表。